手取り20万円で家族4人。13年間やってきて、貯金はゼロでした。節約らしい節約も、何ひとつしていません。
- 毎月ぎりぎりで貯金まで回らない
- 車検や冠婚葬祭が来ると赤字になる
- 節約しろと言われても何を削ればいいか分からない
- このまま家族を養っていけるのか不安
毎月ぎりぎりで、貯金なんて考えられなくて…。
私は13年間、貯金ゼロでした。しかも節約は何もしていません。その話を正直に書きます。
ネットには節約術があふれていますが、私はそのどれもやりませんでした。この記事では、当時の家計の中身、一番きつかった出費、何もしなかった理由、そして今の自分なら先にやる3つのことを書きます。うまくいった自慢話ではなく、うまくいかなかった記録です。
手取り20万円の家計の中身
当時の私は、スキューバダイビングのインストラクターでした。月の手取りは20万円、妻と子ども2人の4人家族です。勤務地は大阪市内で、住んでいたのもその近くでした。家計の中身は単純で、贅沢をしていたわけでもありません。それでも毎月ぎりぎりだった理由を、家賃・車・妻の収入という3つの面から書きます。数字を見れば、私が特別だらしなかったわけではないことも伝わるはずです。
家賃6.5万円から7.8万円へ
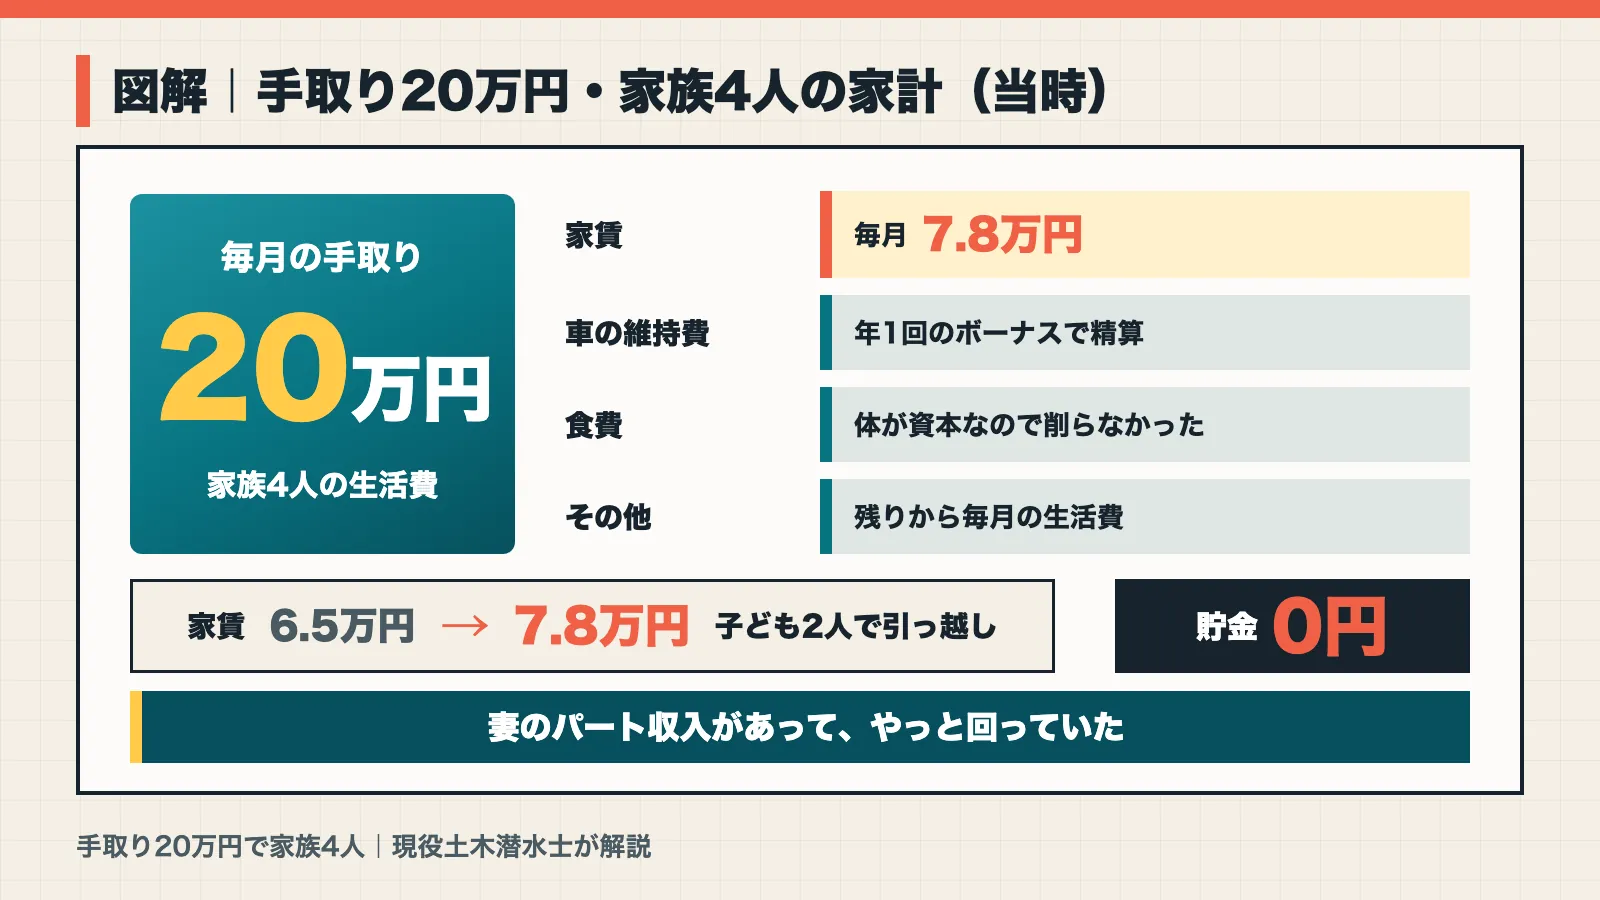
最初に住んでいたのは、家賃6.5万円のアパートでした。そこから子どもが2人になり、どうしても手狭になって引っ越すことになります。
引っ越した先は7.8万円。家賃が1.3万円上がりました。勤務地が大阪市内だったので、それより安くて広い部屋は見つかりません。「家賃を下げる」という選択肢が、そもそも手元になかったのです。
コロナで車を買った
コロナが流行するまで、私は車を持っていませんでした。電車で移動できたからです。
買ったのは、コロナウイルスが流行したときでした。まだ未知のウイルスで、子どももいたので、電車のような密な場所を避けたかった。必要になったから買った1台です。
ただし維持費はきつく、車検や税金、保険は年1回のボーナスで払っていました。つまりボーナスは「貯金」ではなく、1年分の支払いを精算するためのお金だったのです。
妻のパートでなんとか回っていた
正直に書くと、妻のパート収入があったから生活できていたというのが実態です。私の手取り20万円だけでは、4人家族の生活は回りませんでした。
当時の家計を並べると、こうなります。
| 項目 | 当時の状況 |
|---|---|
| 私の手取り | 月20万円 |
| 妻の収入 | パート |
| 家賃 | 6.5万円 → 7.8万円 |
| 車 | 長く車なし。コロナ時に1台購入 |
| 貯金 | 0円 |
妻には、ずっと苦労をかけていました。
一番きつかった冠婚葬祭
毎月ぎりぎりの生活で本当に怖いのは、毎月の支出ではなく「突然来る出費」です。私の場合、一番きつかったのは冠婚葬祭でした。しかも、それが3回続いたことがあります。毎月の家計が赤字でなくても、こういう出費が来た瞬間に一気に崩れる。ここでは、その現実と、ボーナスが貯金にならなかった理由を書きます。同じ状況の人には、痛いほど分かる話だと思います。
3回続いたときの現実
冠婚葬祭が3回続けて重なったときが、13年で一番きつい時期でした。1回でも痛いのに、それが立て続けに来ます。
断るという選択肢はありません。親族や大切な人の行事ですから、出ないわけにいかない。そしてこの出費は、前もって金額が読めないのが厄介なところです。
車検が重なる月の怖さ
車検とこうした行事が同じ月に来ると、完全にお手上げでした。車検は2年に1回、必ず来ると分かっているのに、それでも身構えられません。
分かっているのに備えられない。これは、毎月の生活が手取りぎりぎりだと、誰にでも起こることだと思います。
ボーナスは貯金ではなく精算
ボーナスは年1回ありましたが、入った時点で使い道が決まっていました。車検、税金、保険、そして足りない分の補填です。
だから「ボーナスで貯金しよう」と思ったことは一度もありません。ボーナスは、1年をなんとか閉じるための精算金でした。
貯金がゼロだった理由
13年間、貯金はゼロです。ここで「収入が低かったから」と書くのは簡単ですが、それだけではありません。本当の理由は、私が何もしなかったことにあります。節約術を試したこともなければ、保険を見直したことも、家計簿をつけたこともありませんでした。今思えばできることはたくさんあったのに、当時はひとつもやっていません。その理由を、言い訳も含めて正直に書きます。
節約を何もしていなかった
はっきり書きますが、私は節約を何もしていませんでした。格安スマホも、保険の見直しも、家計簿も、ひとつもやっていません。
今なら「まずそこからだろう」と分かります。けれど当時の私には、その発想自体がありませんでした。
知らなかったのではなく調べなかった
厳しい言い方をすると、知らなかったのではなく、調べなかったのだと思います。情報はあったはずです。
ただ、自分から探しにいく気力がありませんでした。お金の話は難しそうで、自分とは別世界の話だと感じていたのです。
時間がないとお金は後回しになる
インストラクター時代は、朝早くから夜遅くまで働いていました。休日も店に出ることが多く、自分の時間はほぼゼロです。
疲れて帰って、また朝早く出る。その生活で「保険を見直そう」とはなりません。お金のことを後回しにしていたのではなく、後回しにするしかなかった、というのが近い感覚です。
それでも削らなかったもの
何もしていなかった私にも、ひとつだけ意識していたことがあります。食費だけは削らなかったことです。体を使う仕事で、水の中に入る仕事でもありました。ここを削ると、そもそも働けなくなります。ここでは、なぜ食費を守ったのか、そして今振り返って「本当に削るべきだったのはどこか」を書きました。節約の優先順位を間違えると、かえって損をすることがあります。
食費だけは削らなかった
唯一守っていたのが、食費です。安い食材は選びましたが、量を減らしたり、食事を抜いたりはしませんでした。
体が資本の仕事だからです。ここをケチって体を壊したら、収入そのものが止まります。
体が資本という現実
現場の仕事も、ダイビングの仕事も、体が動かなくなった時点で終わりです。会社員のように、少し休んで復帰というわけにいきません。
だから食費を守ったこと自体は、今でも間違っていなかったと思っています。
本当に削るべきだったのは別の場所
問題は、食費を守る代わりに、他を何も見直さなかったことです。削るべきだったのは、毎月自動で出ていくお金のほうでした。
当時、見直せたはずのものを挙げるとこうなります。
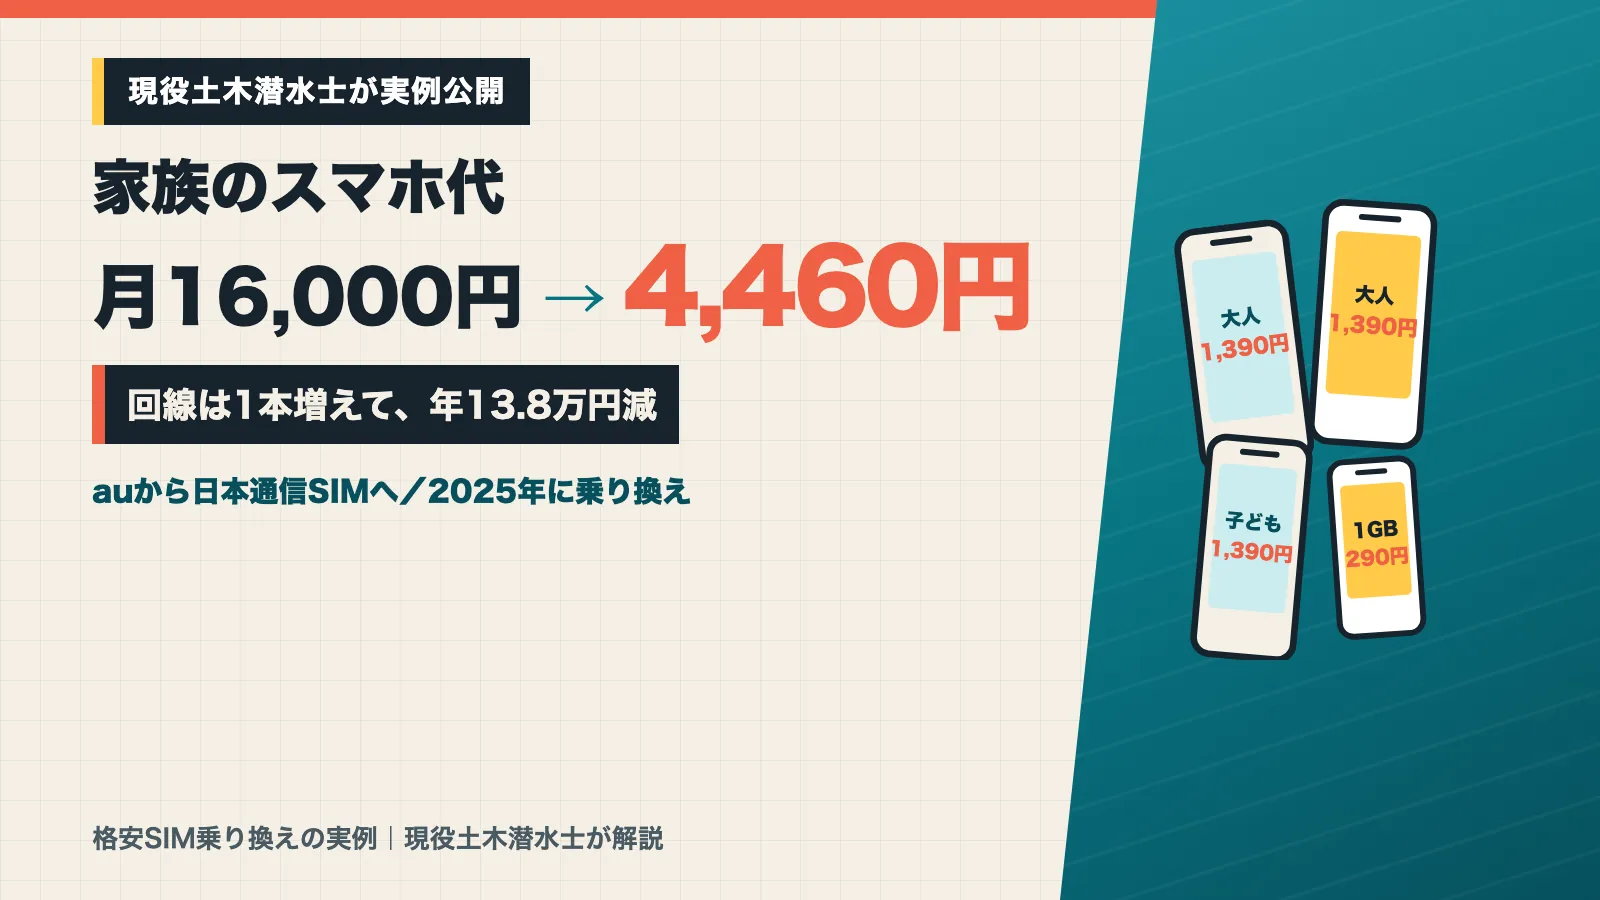
- スマホ代(格安プランへの変更)
- 保険(内容を確認していなかった)
- 使っていないサブスクや会費
- 車の保険や維持の仕方
どれも、食費より先に手をつけるべきものでした。
今の自分なら先にやる3つ
ここから先は、当時やっていたことではありません。今の私がやっていること、そして13年前の自分に教えたいことです。今はFP2級と簿記3級を取り、お金の勉強を続けながら、副業とNISAもやっています。当時の自分に会えるなら、節約術を10個教えるより、この3つだけを伝えたい。順番が大事なので、上から順に書きます。
固定費から見直す
まず手をつけるのは、毎月自動で出ていくお金です。スマホ代、保険、サブスク、この3つを見るだけで家計は変わります。
食費を我慢するのは毎日つらいのに、固定費は一度変えれば勝手に効き続けます。当時の私は、つらいほうだけを守って、楽なほうを放置していました。
先に貯める仕組みを作る
貯金がゼロだったのは、余ったら貯めようとしていたからです。手取り20万円で余ることはありません。
今は、先に別の口座へ移して、残りで生活する形にしています。金額は小さくてかまいません。私はNISAも使っていますが、最初にやるべきは「先に取り分ける」という順番のほうです。
お金の勉強を始める
最後は、お金の勉強そのものです。私はFP2級と簿記3級を取りました。資格が目的ではなく、仕組みを知りたかったからです。
知識があると、保険も税金も「怖いもの」ではなくなります。あの13年、私が何もしなかった最大の理由は、知らないことが怖かったからだと今は思っています。
効いたのは収入を上げたこと
正直なことを書きます。私の生活を変えたのは、節約ではなく転職でした。35歳で土木潜水士に転職し、手取りは20万円から35万円になっています。固定費の見直しで月1万円を浮かせるのも大切ですが、私の場合は収入そのものが動いたことで景色が変わりました。ここでは、節約と収入アップの差、資格で手当を積み上げた話、そして時間ができたことの意味を書きます。
節約より転職のほうが差が大きかった
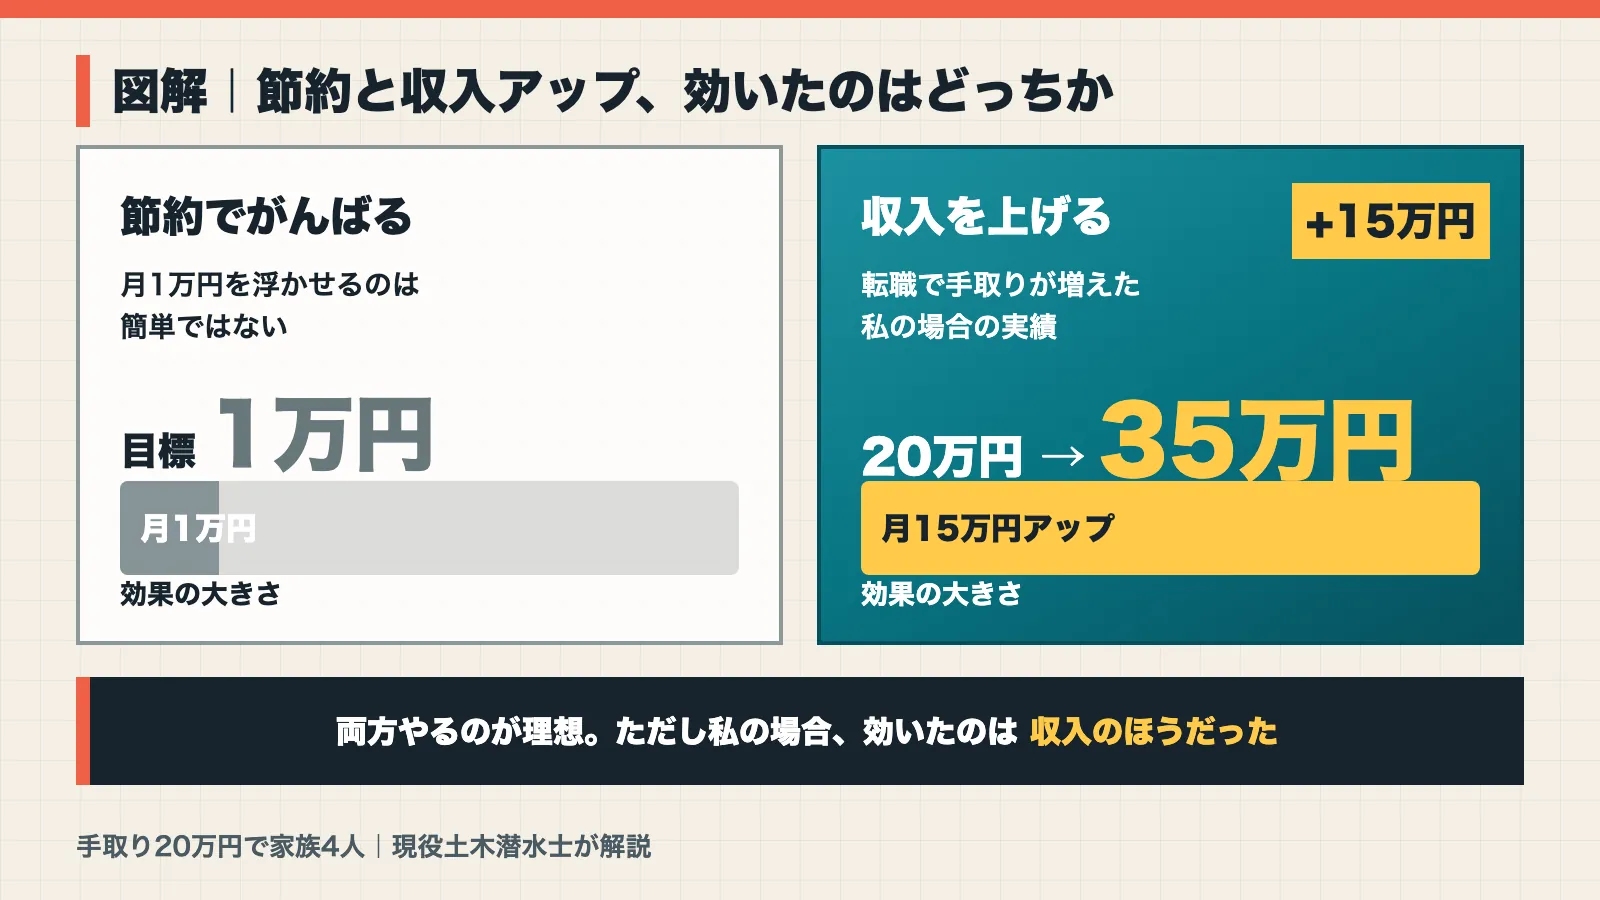
節約で毎月1万円を浮かせるのは、決して簡単ではありません。一方、転職では手取りが15万円増えました。
もちろん誰でもそうなるとは言えません。ただ「節約か、収入か」で迷っているなら、収入を上げる道も同時に考える価値はあります。

資格で手当を積み上げた
転職後にやったのは、資格を積み上げることでした。持っている資格に応じて、毎月の手当が増える仕組みだったからです。
その中身は土木潜水士の年収はいくら?【現役が手取り公開】仕事内容も解説に書きました。資格の費用を会社に出してもらった方法は、資格費用を会社に出してもらう言い方【7資格50万円】現役が実例公開にまとめています。
時間ができたから副業も始められた
転職で変わったのは、お金だけではありません。仕事が16時に終わるようになり、時間ができたことが大きかったです。
その時間で資格の勉強をして、お金の勉強をして、今は副業もやっています。当時「時間がないからお金のことは後回し」だった私が、時間を手に入れて初めて動けるようになりました。
手取り20万円のよくある質問
手取り20万円の生活について、よく聞かれることに答えます。私が13年やってきた実感にもとづく答えなので、家族構成や住む場所によって事情は変わります。正解というより、ひとつの経験として読んでください。
手取り20万で子ども2人は無理か
無理ではありません。実際に私は13年やってきました。ただし、妻のパート収入があってこそです。
貯金はできず、突然の出費には耐えられませんでした。「生活はできるが、備えはできない」というのが正直なところです。
妻は働くべきか
家庭ごとの考え方がありますが、私の家は妻の収入がなければ回りませんでした。そこは正直に書いておきます。
大事なのは、どちらが働くかより、お互いが納得しているかだと思います。
車は手放すべきか
「なぜその車が必要なのか」を説明できるかどうかだと思います。私は長いあいだ車を持たず、電車で移動していました。
買ったのはコロナのときで、家族を守るためという理由がはっきりしていたからです。なんとなく持っているだけなら、見直す価値はあります。
貯金ゼロでも大丈夫か
大丈夫ではありません。貯金ゼロは、突然の出費に一発で崩れる状態です。
私は冠婚葬祭が3回続いたときに、それを思い知りました。金額は小さくていいので、崩れない分だけは先に取り分けてください。
何から始めればいいか
最初の一歩は、固定費をひとつ見直すことです。スマホ代でも保険でもかまいません。
食費を削るのは最後にしてください。体を使って働く人にとって、食費は投資に近いものです。
まとめ
- 手取り20万円・家族4人で13年
- 家賃は6.5万円から7.8万円へ
- 長く車なしで、コロナ流行時に購入
- 一番きつかったのは冠婚葬祭が3回続いたとき
- 節約は何もせず、貯金はゼロだった
- 食費だけは削らなかった
- 生活を変えたのは節約ではなく転職
手取り20万円で家族4人。13年間、貯金はゼロでした。節約術を試したわけでもなく、ただ毎日を回していただけです。
同じ状況の人に伝えたいのは、何もしない時間が一番もったいないということです。私は13年、何もしませんでした。固定費をひとつ見直すだけでも、当時の私よりはずっと前に進めます。
- スマホ代のプランを確認する
- 入っている保険の内容を見る
- 今の給料で手当が増える資格を調べる
まずは1つ目だけで十分です。13年前の私は、その1つすらやりませんでした。今日スマホを開いて、プランの画面を見るところから始めてください。
コメント