ライフプランを作ってから、将来のお金に対する不安がなくなりました。生活は何ひとつ変えていません。
- 将来いくら必要か考えたことがない
- 教育費がいくらかかるのか分からない
- 漠然とお金が不安なまま毎日が過ぎる
- 何から手をつければいいか分からない
将来のお金、考えないといけないとは思うんですが、怖くて目を背けてて…。
私もそうでした。でも書き出したら逆に楽になりましたよ。不安の正体は「知らないこと」でした。
私は現役の土木潜水士です。2025年の5月ごろ、休みの日を使ってライフプランを作りました。FPの様式をもとに、たたき台はAIに作ってもらい、自分で微調整したものです。100歳まで書きました。この記事では、使った様式、書き出した項目、分からない数字の埋め方、そして作って何が見えたのかを、実際の手順で書きます。
ライフプランを作った理由
作ろうと思ったのは、FP2級を取った流れです。資格の勉強で様式そのものは習っていました。ただ、習っただけで自分の分を作っていなかったのです。現場で働く以上、体が止まれば収入も止まります。それなのに将来の数字を一度も見ていませんでした。ここでは、重い腰を上げたきっかけを書きます。
FP2級を取った流れで
きっかけはFP2級の勉強でした。ライフプラン表の作り方は、試験範囲にそのまま入っています。
つまり道具は先に手に入っていたわけです。取り方は現場職こそFP2級【独学3か月で合格】簿記3級まで取った理由に書きました。
将来が見えないままだった
それまでの私は、将来いくら必要になるのかを一度も計算していませんでした。ただ漠然と不安なだけです。
漠然としているから、対処のしようがありません。何がどれだけ足りないのかも分からないまま、毎月が過ぎていきました。
プロに頼まず自分で作った
本来ならプロのFPに相談すればいい話です。相談できる窓口はいくらでもあります。
ただ私は性格的に、自分で手を動かして理解したいほうでした。自分で作れば、あとから何度でも直せます。
作り方の手順
ゼロから考えたわけではありません。参考にしたのはFPの決まった様式です。ライフイベント表とキャッシュフロー表という2つの表で、FP2級の試験範囲にも入っています。これをもとにAIでたたき台を作り、自分で微調整しました。だから休みの日1日で終わったのです。ここでは、その手順を順番に書きます。
参考にしたのはFPの2つの表
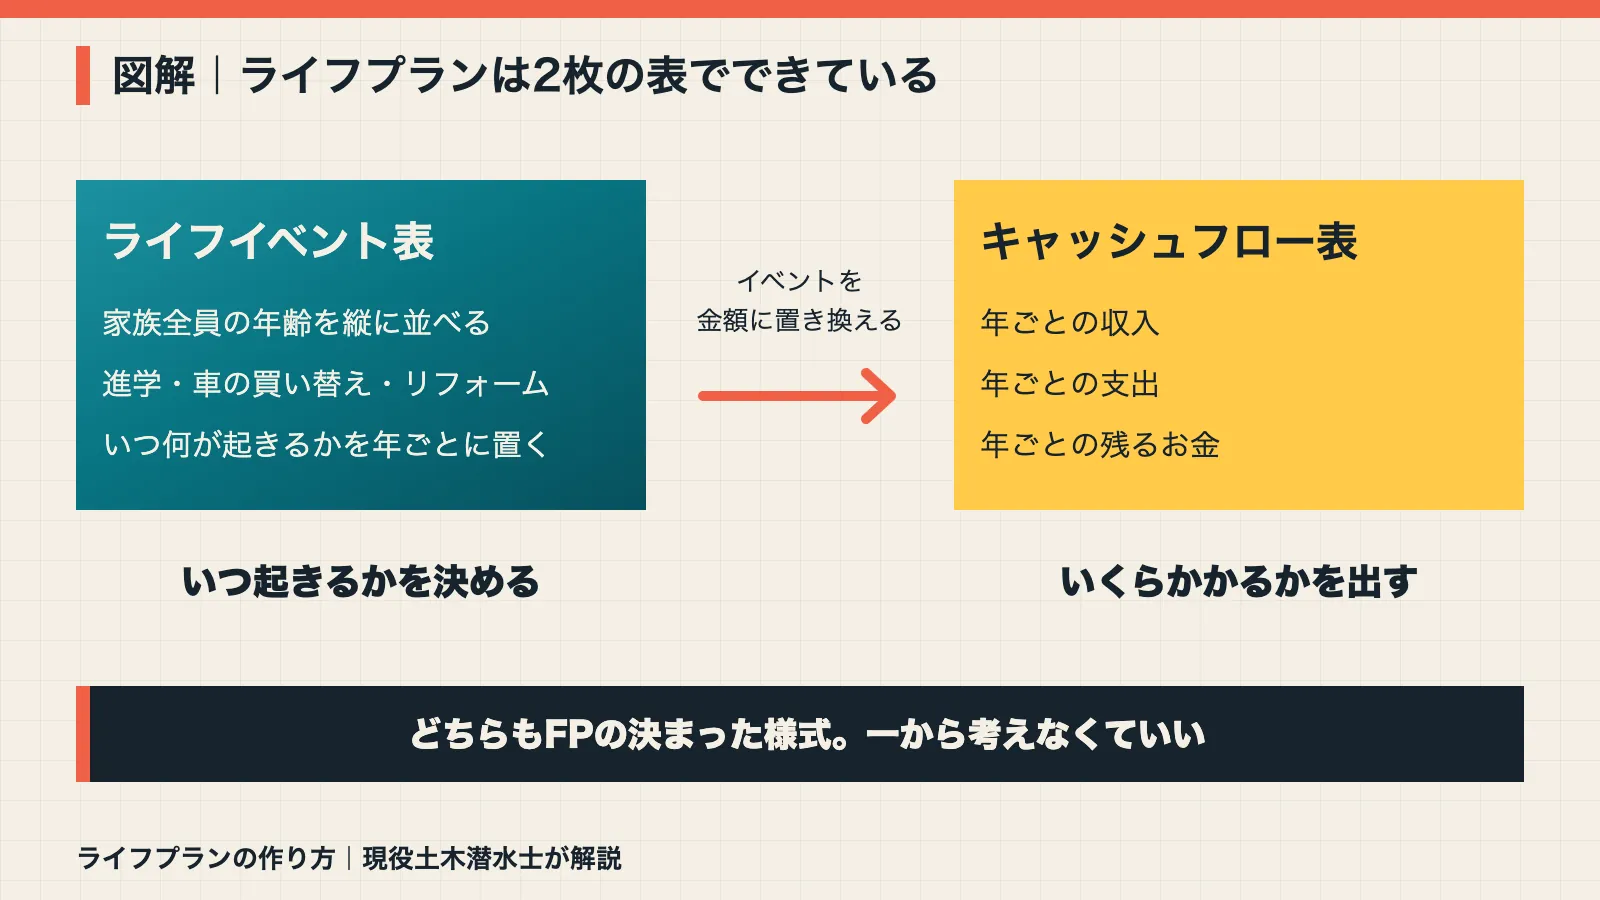
使ったのはライフイベント表とキャッシュフロー表です。どちらもFPの勉強で出てくる、決まった形の表になります。
自分で一から考える必要はありません。すでにある型をそのまま借りました。
ライフイベント表で年表を作る
1つ目のライフイベント表は、家族の年齢と、将来起きることを年ごとに並べた表です。進学、車の買い替え、リフォームなどを置いていきます。
これが土台になります。いつ何が起きるかが決まらないと、お金の計算ができないからです。
キャッシュフロー表で収支を出す
2つ目のキャッシュフロー表は、年ごとの収入と支出、そして残るお金を並べた表です。ライフイベント表の内容を、金額に置き換えていきます。
この2枚がそろうと、何年後にいくら残っているかが見えます。ライフプランの本体はここです。
たたき台はAIに作らせた
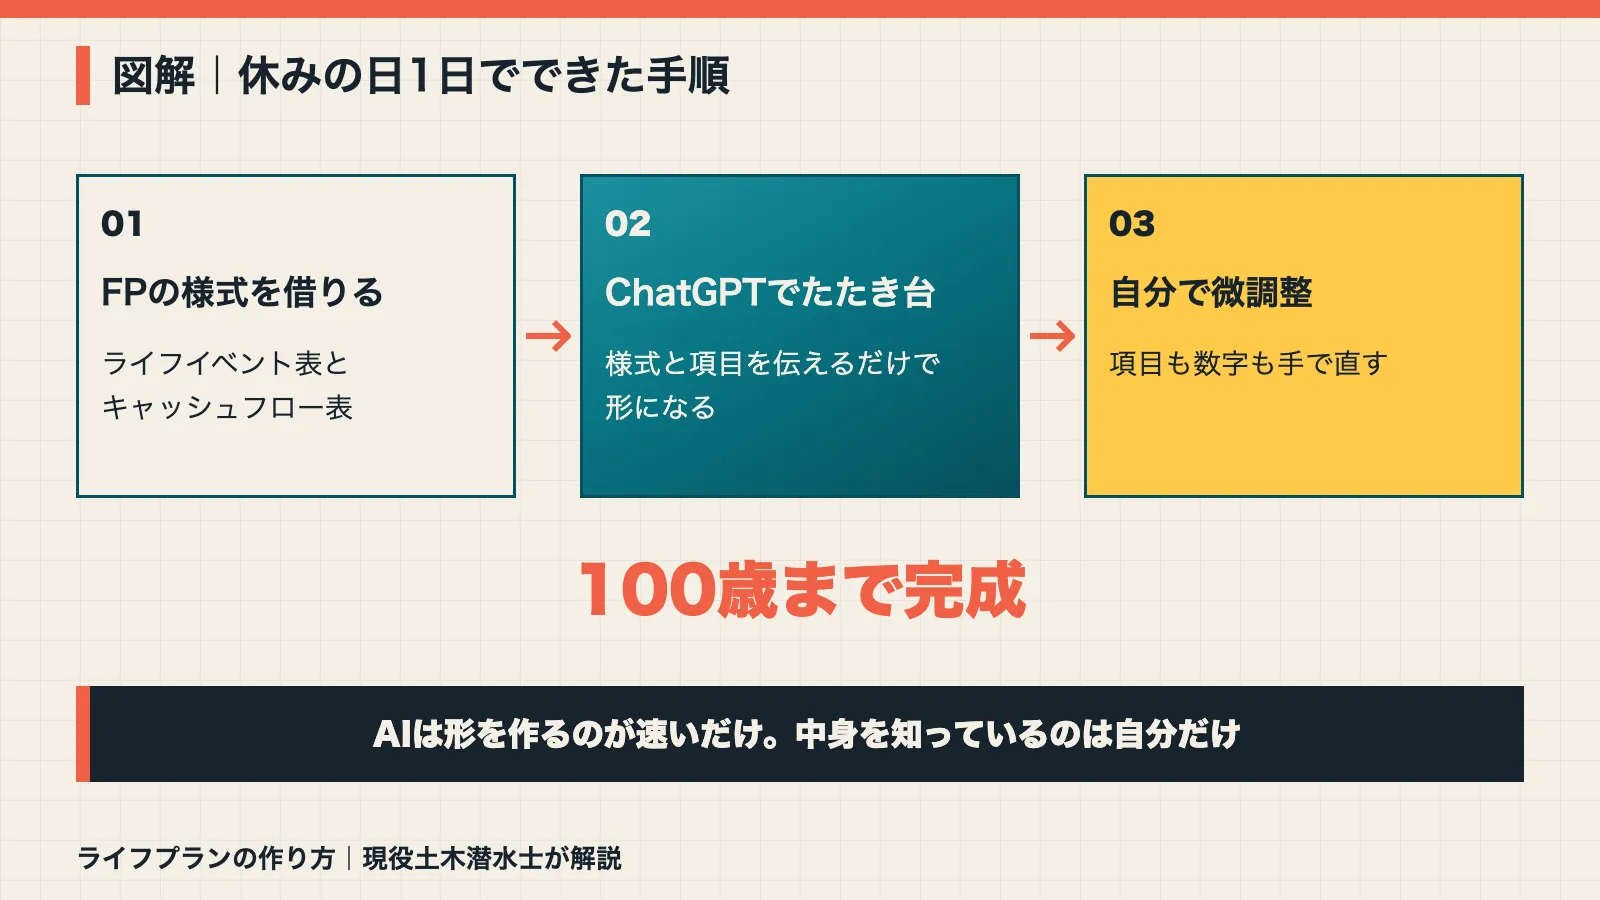
ここからが実際の作業です。表のたたき台はChatGPTに作ってもらいました。FPの様式と、入れたい項目を伝えるだけで形になります。
一からセルを組むより、はるかに早く進みました。手を動かす時間より、何を入れるか考える時間のほうが長かったです。
微調整は自分でやった
ただし、出てきたものをそのまま使ってはいません。自分の事情に合うように、項目も数字も手で直しました。
ここを省くと、自分のライフプランになりません。AIは形を作るのが速いだけで、中身を知っているのは自分だけです。
表に書き出した8項目
ここが一番大事なところです。私が書き出したのは8つの項目でした。多すぎると続かず、少なすぎると意味がありません。この8つで、生活に関わる出費はだいたい拾えます。ここでは、それぞれ何を入れたのかを書きます。
家族全員の年齢と収入
まず入れたのが家族全員の年齢です。自分だけでなく、一緒に暮らしている家族の年齢をすべて並べます。
年齢が並ぶと、誰が何歳のときに何が起きるかが一目で分かります。そこに毎年の収入を入れれば、土台は完成です。
生活費と教育費
次が生活費と教育費です。毎年かかり続けるお金になります。
生活費は今の家計から出せます。教育費は先の話なので、ここが一番の悩みどころでした。
大きな出費は別に立てる
残りの4つは、たまにしか起きない大きな出費です。車の買い替え、リフォーム代、旅行、家電の買い替え費を分けて立てました。
毎月の家計簿には出てこないのに、実際には必ずやってきます。ここを入れておかないと、作る意味が半分なくなります。
100歳まで伸ばした理由
期間は100歳までにしました。長生きしたときに足りなくなるほうが怖いからです。
65歳や80歳で切ると、その先が見えません。どうせ作るなら、一番長い場合まで置いておくほうが安心できました。
数字の埋め方のコツ
作るときに一番つまずくのが、分からない数字をどうするかです。教育費も老後の生活費も、今の時点では確定していません。ここで止まってしまう人は多いと思います。私がやったのは、とても単純な決め方でした。ここでは、そのやり方を書きます。
分かる数字は正確に入れる
まず、はっきり分かっている数字は正確に入れます。今の給与、毎月の積立額、家賃などです。
ここをあいまいにすると、表そのものが信用できなくなります。確定している数字が土台になるからです。
分からない数字は大きめにする
問題は分からない数字のほうです。私は分からないものは大きめに設定しました。子どもの教育費などがこれにあたります。
少なく見積もると、あとで足りなくなります。多めに置いておけば、外れたとしても上振れる方向にしかなりません。
大きめでも成り立つなら安心できる
この決め方には、そのまま安心につながるという利点があります。厳しめの条件で計算して、それでも成り立つなら心配はいりません。
逆に都合のいい数字で埋めると、表はきれいでも不安は消えません。大きめにするのは、自分を安心させるためでもありました。
ライフプランで見えること
表が埋まると、今まで見えていなかったものが出てきます。一番大きいのは、お金が集中する時期が先に分かることです。毎月の家計簿を見ていても、これは絶対に分かりません。年の単位で並べたときだけ見えてくるものです。ここでは、作ると何が見えるのかを書きます。
お金が集中する時期が分かる
ライフプランを作ると、出費が重なる時期がはっきり見えます。たとえばきょうだいの年齢差によっては、上の子の大学入学と下の子の高校入学が同じ年に来ることもあるでしょう。
そこから数年は、学費の重い時期が続くことになります。先に分かっているかどうかで、構え方はまるで違います。
大きな出費が重なる年が分かる
学費だけではありません。車の買い替えとリフォームが同じ年に来るといったことも、表にすると見えてきます。
毎月の家計を眺めているだけでは気づけない部分です。年で並べたからこそ分かりました。
終わりが見えるようになる
そしてもう1つあります。苦しい時期がいつ終わるのかも、同時に見えます。
ずっと続くわけではないと分かるだけで、気持ちはまるで変わります。出口のあるトンネルは、長くても歩けるものでした。
作っても何も変えなかった
正直に書きます。ライフプランを作ったあと、私は生活を何ひとつ変えていません。保険も貯金額も、投資の金額もそのままです。それでも作ってよかったと断言できます。ここでは、その理由を書きます。
保険も貯金額も変えていない
見直した結果、変える必要がありませんでした。先取り貯金もNISAの金額も、そのまま続けています。
やり方は貯金ゼロだった私の先取り貯金【手取りの2割】現役が実例公開に書いたとおりです。すでにやっていたことが、数字の上でも間違っていないと確認できました。
変わったのは気持ちだった
では何が変わったのか。変わったのは気持ちだけです。
将来のお金に対する不安が、作る前と後ではまるで違います。行動は何ひとつ変えていないのに、です。
知らないことが不安の正体
ここで分かったのは、不安の正体は「知らないこと」だったという点です。足りないことが不安なのではありません。
おおまかにでも先が見えていれば、人は落ち着けます。数字が多少ずれていても、見えているだけで十分でした。
ライフプランのよくある質問
ライフプランについて、よく聞かれることに答えます。私が実際に作ったときのやり方にもとづく内容です。家庭ごとに事情は違うので、自分に合う形に変えて使ってください。
何で作ればいいか
エクセルで十分です。私は表のたたき台をChatGPTに作ってもらい、エクセルで直しました。
無料のテンプレートもありますが、項目が合わないと結局いじることになります。
何年先まで書けばいいか
私は100歳まで書きました。長生きした場合のほうが、お金は必要になるからです。
短く切ると、その先が見えないまま不安が残ります。
分からない数字はどうするか
大きめに設定してください。私は子どもの教育費などをそうしました。
厳しい条件で成り立つなら、実際にはもっと楽になります。
FPに相談したほうがいいか
相談できるならそれが早いと思います。ただ私は自分で手を動かして理解したかったので、作りました。
自分で作れば、状況が変わったときに何度でも直せます。
作り直す必要はあるか
大きな変化があったときだけで十分です。転職、出産、住まいの変更などがこれにあたります。
毎月いじるものではありません。一度作れば、しばらくは見るだけで済みます。
まとめ
- 参考にしたのはFPの2つの表
- たたき台はAIに作らせて自分で直した
- かかったのは休みの日1日で100歳まで
- 書き出したのは8項目
- 分からない数字は大きめに置く
- 作っても生活は何も変えていない
ライフプランは、作っただけで効きます。行動を変えなくても、先が見えるだけで不安は小さくなるからです。
私は休みの日1日で作りました。それだけで、将来のお金に対する不安がなくなっています。
- ライフイベント表の形を調べる
- 家族全員の年齢を縦に並べる
- 今の収入と生活費だけ埋める
まずは3つ目までで十分です。教育費や老後の数字は、あとから大きめに置けば形になります。
コメント