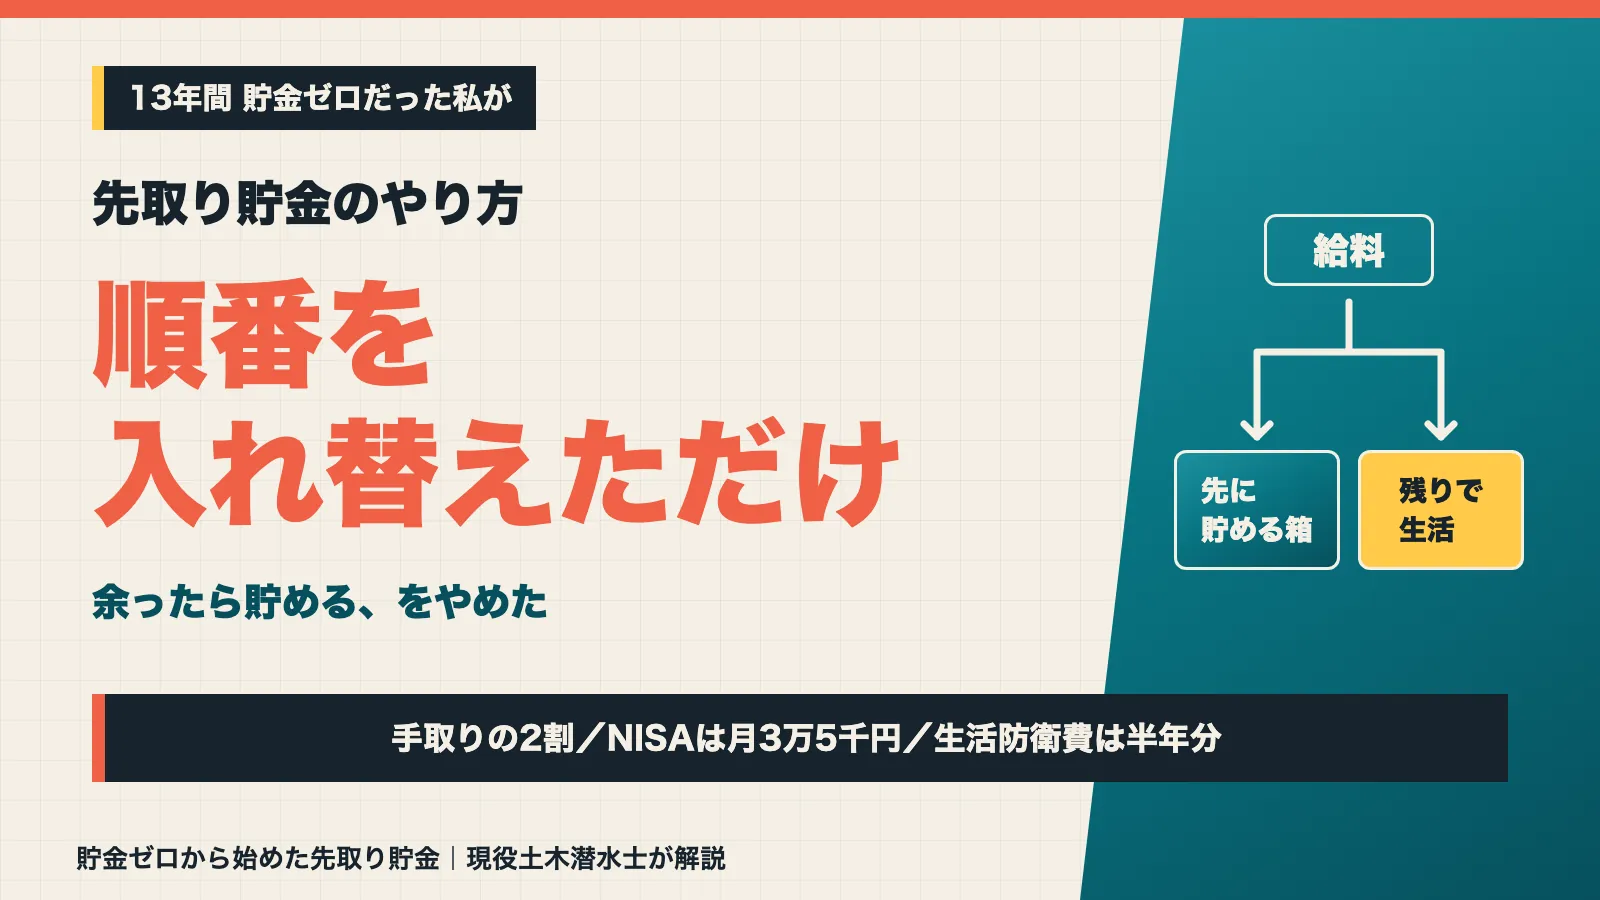
13年間、貯金はゼロでした。いま続けられているのは、余ったら貯めるのをやめて、先に取り分ける形に変えたからです。
- 毎月余らないので貯金まで回らない
- 貯めようとしても気づいたら使っている
- いくら貯めればいいのか分からない
- 投資も気になるが怖くて動けない
貯金しようとは思うんですが、月末には残っていなくて…。
私も13年そうでした。余ったら貯める、をやめた瞬間に貯まるようになりましたよ。
私は現役の土木潜水士です。手取り20万円の時代は貯金ゼロでしたが、転職後に先取り貯金を始めました。この記事では、使っている口座、取り分けている割合、NISAの金額、そして続けるために意識していることを、実際にやっていることだけで書きます。
貯金できなかった本当の理由
まず、私は13年間まったく貯金がありませんでした。収入が低かったのも事実ですが、それだけではありません。やり方が根本的に間違っていたのです。ここでは、当時の私が何をしていなかったかを書きます。同じことをしている人は、たぶん少なくありません。
余ったら貯めようとしていた
一番の原因は、余ったら貯めようとしていたことです。生活して、残ったぶんを貯金に回す。そう考えていました。
手取り20万円で家族4人です。余ることはありません。この順番でいる限り、どれだけ気をつけても貯まらない仕組みになっていました。
突然の出費で一発で崩れる
仮に少し残った月があっても、車検や冠婚葬祭が来れば一瞬で消えます。実際、冠婚葬祭が3回続いたときは一番きつい時期でした。
備えがないと、何かあるたびに振り出しに戻ります。当時の家計は手取り20万円で家族4人【貯金ゼロ】何もしなかった13年の話に書きました。
仕組みを作っていなかった
結局のところ、自分の意志だけでなんとかしようとしていたのが間違いでした。毎月の判断に任せていたのです。
意志は疲れます。仕事で疲れて帰ってきた人間が、毎月きちんと判断できるはずがありません。必要だったのは、考えなくても貯まる仕組みのほうでした。
先取り貯金に変えた
転職を機に、やり方を変えました。給料が入ったら、使う前に先に取り分ける。それだけです。順番を逆にしただけですが、効果はまったく違いました。ここでは、いつ始めたのか、どう変わったのかを書きます。難しいことは何もしていません。
始めたのは転職後
先取り貯金を始めたのは、転職したあとです。手取りが20万円から35万円になり、少し余裕ができたタイミングでした。
正直に書くと、収入が増えなければ始められなかったかもしれません。ただし今振り返れば、手取り20万円のころでも金額を小さくすれば始められたはずです。
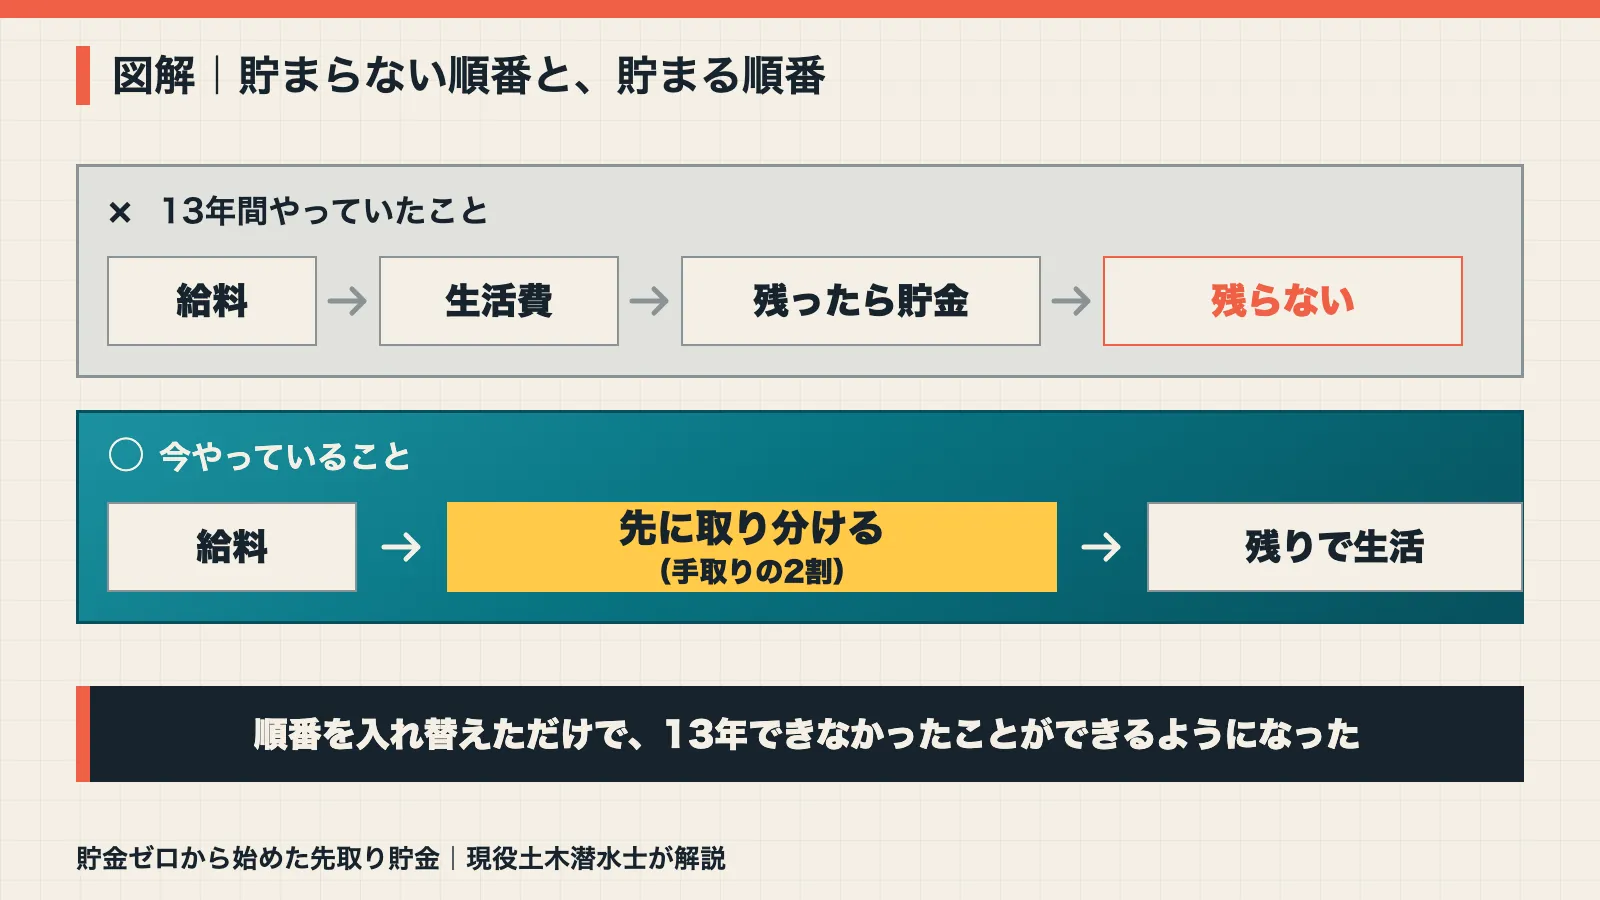
使う前に取り分ける
やっていることは単純で、給料が入ったら、先に別の口座へ移すだけです。残ったお金で生活します。
これで「余ったら貯める」が「先に貯めて、残りで暮らす」に変わりました。順番を入れ替えただけで、毎月確実に増えていきます。
金額より順番が大事
最初に伝えたいのは、金額より順番のほうが大事だということです。月1,000円でも、先に取り分ければ仕組みとして機能します。
逆に、どれだけ余裕があっても、順番が後なら貯まりません。13年かけて学んだのが、この一点でした。
使っている口座と割合
具体的に何を使っているかを書きます。私が使っているのはネット銀行の「目的別口座」という機能です。取り分ける割合も決めています。ここでは、口座の選び方と、無理のない割合についてまとめました。真似しやすいように、実際の数字をそのまま出します。
目的別口座を使う
使っているのは、ドコモSMTBネット銀行(旧:住信SBIネット銀行)の目的別口座です。2026年8月に商号が変わりましたが、機能は同じです。
ひとつの口座の中に、用途ごとの入れ物を作れる仕組みになっています。「生活防衛費」「車検用」のように分けられるので、混ざりません。普通の銀行で口座を何個も作るより、ずっと楽でした。
取り分けるのは手取りの2割
割合は、無理せず手取りの2割と決めています。それ以上は狙いません。
多めに設定すると、足りなくなって取り崩すことになります。取り崩すと「どうせ無理だ」という気持ちになって続きません。続く金額に設定することのほうが、金額の大きさより大事です。
ボーナスには手をつけない
もうひとつの決め事が、ボーナスには極力手をつけないことです。インストラクター時代、ボーナスは1年分の支払いを精算するためのお金でした。
今はそこに手をつけなくて済む状態を保っています。これだけで、年単位の余裕がまったく違ってきます。
NISAは月3万5千円
貯金とは別に、NISAを月3万5千円で続けています。投資と聞くと身構える人も多いと思いますが、私も最初はそうでした。ここでは、金額と、どういう考え方でやっているかを書きます。難しい話はしません。むしろ、考えないようにしているくらいです。
金額は月3万5千円
積み立てているのは、月3万5千円です。生活に影響しない金額として、この額に落ち着きました。
はじめから大きくしていません。無理のない額で始めて、続けられるかを確かめるほうが先だと思っています。
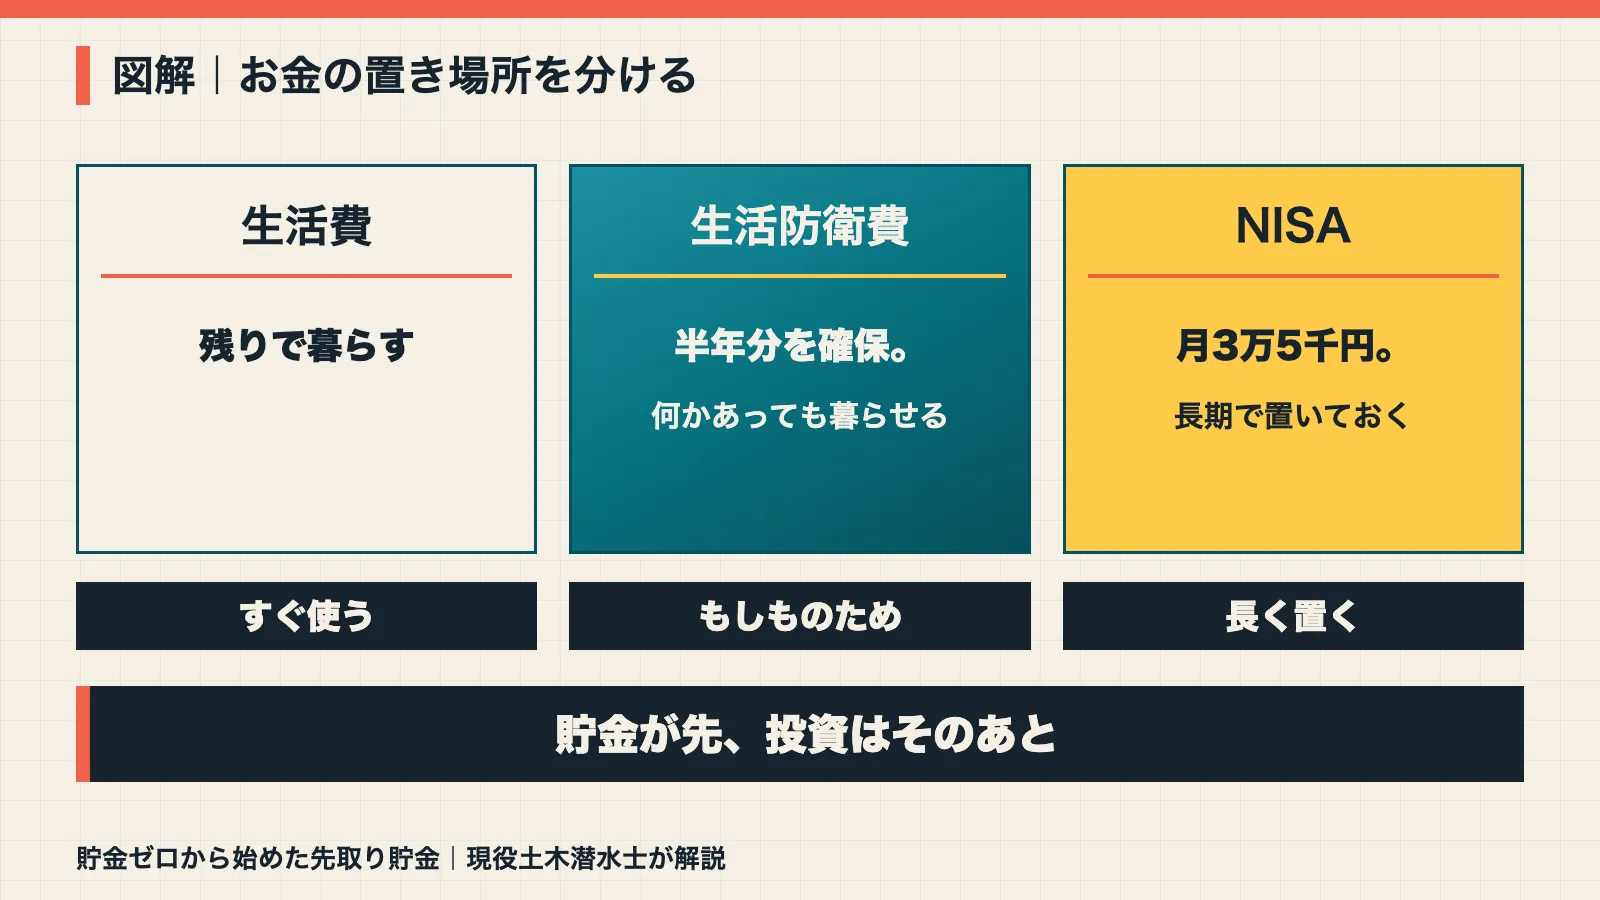
貯金と投資は分けて考える
大事なのは、貯金と投資を分けて考えることです。すぐ使うお金と、長く置いておくお金は性質が違います。
生活防衛費は貯金で確保し、そのうえで余った分をNISAに回す。この順番にしておくと、相場が下がっても生活は揺らぎません。
お金の勉強をしてから始めた
私がNISAを始められたのは、先にお金の勉強をしたからです。FP2級と簿記3級を取りました。
資格が目的ではなく、仕組みを知りたかっただけです。知らないままやると不安になりますが、知っていれば判断できます。13年間お金のことから逃げていた理由は、知らないことが怖かったからでした。
続けるために意識していること
仕組みを作っても、続かなければ意味がありません。私が意識しているのは、できるだけ考えないことです。頑張らないほうが続きます。ここでは、実際にやっている工夫を書きます。どれも今日からできることばかりです。
もともとないものとして暮らす
一番効いているのは、取り分けた分を、もともとないものとして考えることです。残ったお金が自分の生活費だと思って暮らします。
最初の1か月だけ少し窮屈に感じますが、すぐ慣れました。人間は、ある分で生活するようにできているのだと思います。
積立金額を見ない
意外に思われるかもしれませんが、積み立てた金額をあえて見ないようにしています。アプリを頻繁に開きません。
理由は、長期で考えているからです。短期の浮き沈みで一喜一憂すると、下がったときに止めたくなります。見ないことが、続けるための工夫になっています。
頑張らない仕組みにする
固定費の見直しも同じ考え方です。一度やれば、あとは勝手に効き続けるものから手をつけます。
私はスマホ代を家族で月16,000円から4,460円にしました。その話は格安SIM乗り換えで月1.1万円減【家族4回線】現役が実例公開に書いています。毎日我慢する節約より、1回の手続きのほうが確実です。
変わったのは気持ちだった
先取り貯金を続けて一番変わったのは、金額ではありません。気持ちに余裕が生まれたことです。貯金ゼロの時代には、まったくなかった感覚でした。ここでは、何がどう変わったのかを書きます。これが、この記事で一番伝えたいことかもしれません。
生活防衛費を半年分確保した
今は、生活防衛費を半年分確保しています。何かあっても、半年は暮らせる状態です。
この「何があってもいい」という状態が、想像以上に効きました。金額そのものより、備えがあるという事実のほうが大きかったのです。
お金の心配が減った
貯金ゼロのころは、急な出費のたびに胃が痛くなっていました。車検が重なるだけで眠れない夜もあります。
今はそれがありません。同じ出費が来ても、備えてあるお金から出せばいいだけです。心配の総量が、はっきり減りました。
守るものがあるから続く
結局のところ、続けられている理由は家族です。家族を守るための仕組みだと思えば、やめる理由がありません。
13年かけて遠回りをしましたが、今はその分も取り返すつもりでやっています。
先取り貯金のよくある質問
先取り貯金について、よく聞かれることに答えます。私がやっていることなので、すべての人に合うとは限りません。参考のひとつとして読んでください。
いくらから始めればいいか
金額より順番のほうが大事です。月1,000円でも、先に取り分ければ仕組みになります。
私は手取りの2割にしていますが、これは続けられる範囲で決めた結果です。背伸びした金額にすると、取り崩して終わります。
手取りが少なくてもできるか
できると思います。私が手取り20万円のころにやらなかったのは、収入のせいではなく、やり方を知らなかったからです。
金額を小さくすれば始められます。できない理由を探すより、1,000円でも動かすほうが前に進みます。
どの口座を使えばいいか
私はネット銀行の目的別口座を使っています。ひとつの口座の中で用途ごとに分けられるので、管理が楽です。
同じ機能がなくても、生活用とは別の口座に移すだけで十分効果があります。
貯金と投資はどちらが先か
貯金が先です。まず生活防衛費を確保して、そのうえで投資に回します。
私は半年分を目安にしました。ここが埋まっていないうちに投資を増やすと、相場が下がったときに生活が揺らぎます。
続かないときはどうするか
金額を下げてください。続かないのは意志が弱いからではなく、設定が高すぎるからです。
私は見ないようにすることで続けています。頑張らなくて済む形にするのが、一番確実な方法だと思っています。
まとめ
- 13年貯金ゼロだったのは「余ったら貯める」をしていたから
- 転職後に先取り貯金へ切り替えた
- 使っているのはネット銀行の目的別口座
- 取り分けるのは手取りの2割、ボーナスには手をつけない
- NISAは月3万5千円、積立額はあえて見ない
- 生活防衛費を半年分確保して気持ちに余裕が生まれた
先取り貯金でやっていることは、順番を入れ替えただけです。余ったら貯めるのをやめて、先に取り分ける。それだけで、13年できなかったことができるようになりました。
金額は手取りの2割、NISAは月3万5千円。どちらも無理のない額にしてあります。続かない設定にすると、結局ゼロに戻るからです。
- 生活用とは別の口座を1つ用意する
- 手取りの1割でいいので金額を決める
- 給料日に自動で移す設定にする
まずは1つ目だけで十分です。口座さえ分けてしまえば、あとは自動で積み上がっていきます。13年前の私に教えたいのは、この順番だけです。
コメント